美國消費者關稅負擔比重低,物價存在上方風險,關稅對物價影響為一次性,Fed保持觀望
8月美國物價數字大致符合預期,汽油價格意外大漲使Headline略高於預期,核心物價符合近幾個月關稅逐漸傳導至消費者且8月壓力略降之現象(符合預期),其中:1) 受關稅影響的Super core商品部分,6月月增0.3%、7月回落至0.17%、8月維持0.2%溫和水準,略高於長期平均的0.1%;2) 此前7月漲幅偏大的醫療保健/娛樂項8月回落,二手車滯後反應較大漲幅;3) 預計3Q物價MoM仍將偏高(回補關稅影響後的庫存),4Q回落;YoY 9~10月來到高峰(3%左右或微幅高於)後開始趨穩(4Q)回落(1H26)。
目前消費者吸收關稅比重低,物價存在上方風險,但在預期關稅影響為一次性下,物價若無重大乖離,Fed將更重視就業市場,整體而言,聯準會仍將保持觀望。另外,未來1-2季景氣無衰退跡象且G20 OECD領先指標、WCI目前皆為上行,支持景氣逐步升溫的態勢。
中國下半年政策推出,且流動性改善,滬深將持續反映利多;歐股短期內需持續關注法國債務問題
中美領導人將於9月會面,且中國或將推出一項新的「準財政」金融工具,向數位經濟和人工智慧等新興產業投資 5,000 億元人民幣。這一輪受中央加槓桿主導,流動性持續改善,且從本月數據顯示隨著股市活絡,又屆臨下半年政策主導時期,風險情緒有上升跡象,下半年估計流動性繼續改善 ,有利股市資金動能。
政策預期從下半年到明年上半:兩重專案開工在加速中、兩新的國補資金已下發;個人消費貸、服務業經營主體貸款貼息政策剛剛落地,第四季到明年又有十五五計劃的政策預期,估計股市持續反映政策利多市場;人民幣方面,雖降息降準路徑延續,在美元疲弱的背景下,預計人民幣走弱幅度不致過大,短期預計偏向震盪。
歐元區已避免與美國爆發大規模貿易戰,且貿易協議已達成,關稅不確定性已大幅下降,將有助企業進行未來投資決策。短期內仍須關注法國政治動盪,股市或有下方風險,然而預計法國政治不致影響歐元區整體經濟成長,建議短期內歐股震盪可逢低加碼。
● 全球央行年會態度偏鷹派,市場升息預期明顯升溫
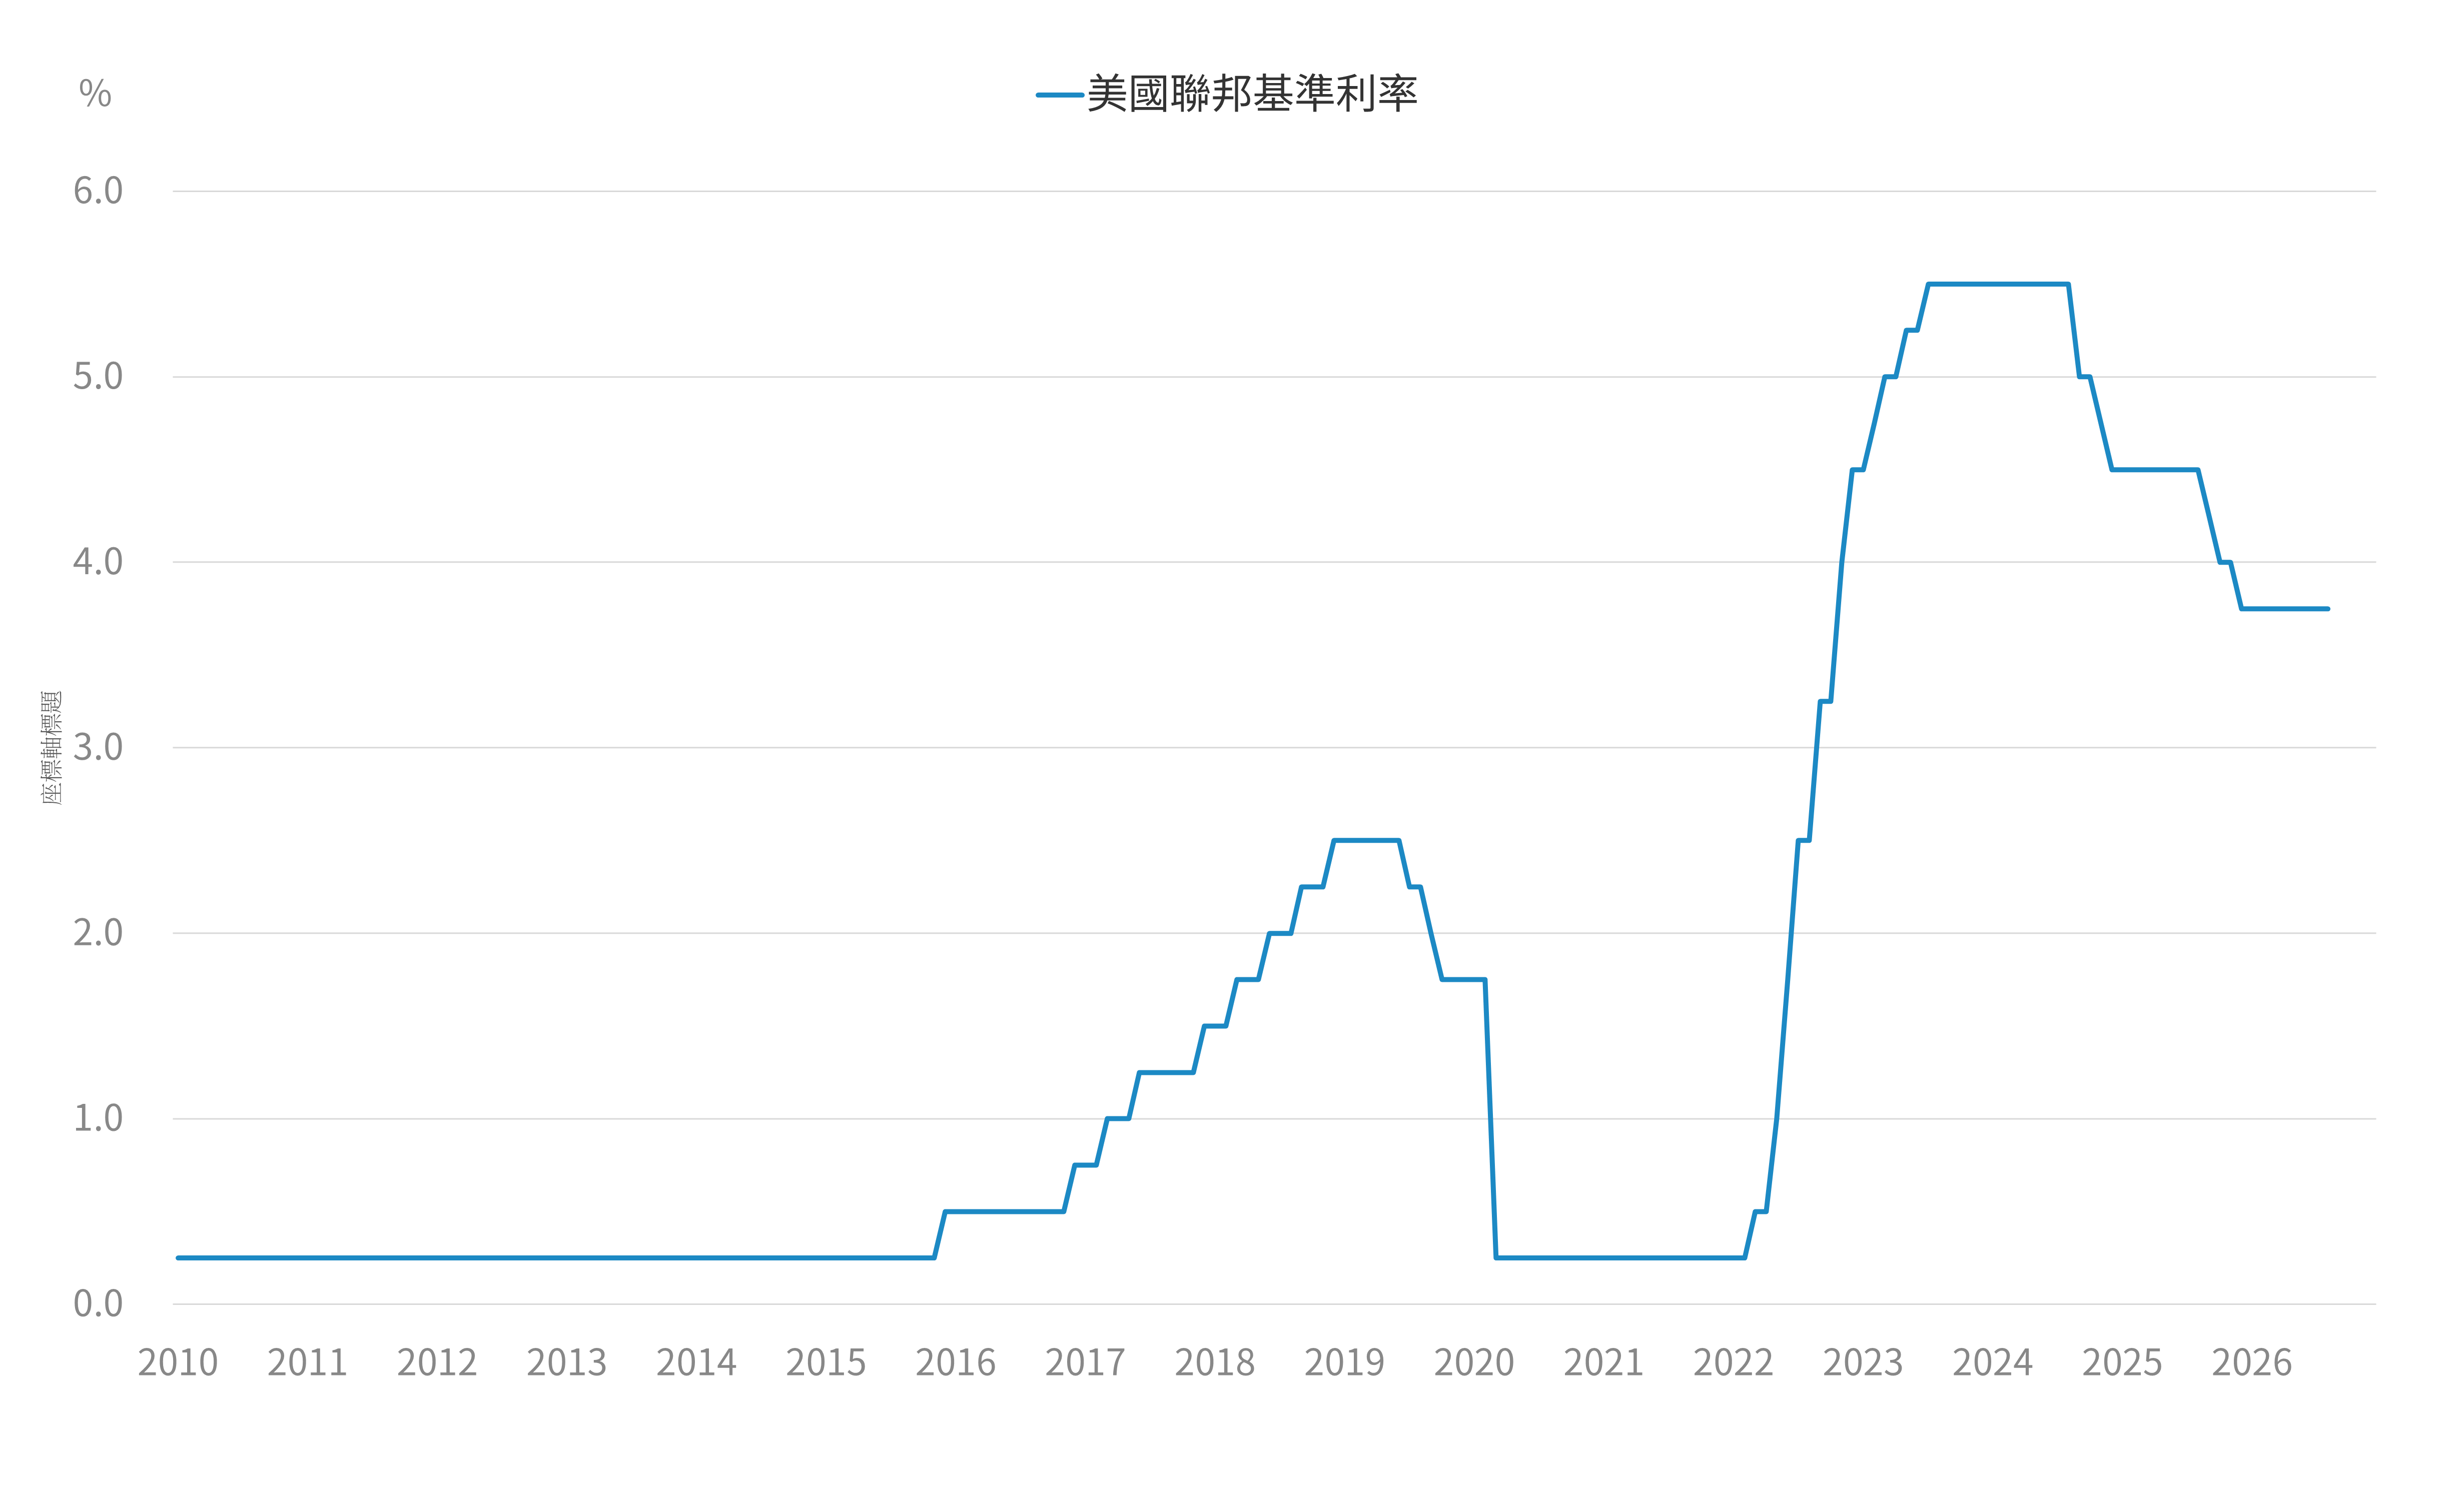
來源:Bloomberg, 2026/08/31為止最新資料
● 陸PMI持續轉弱,整體未見明顯改善
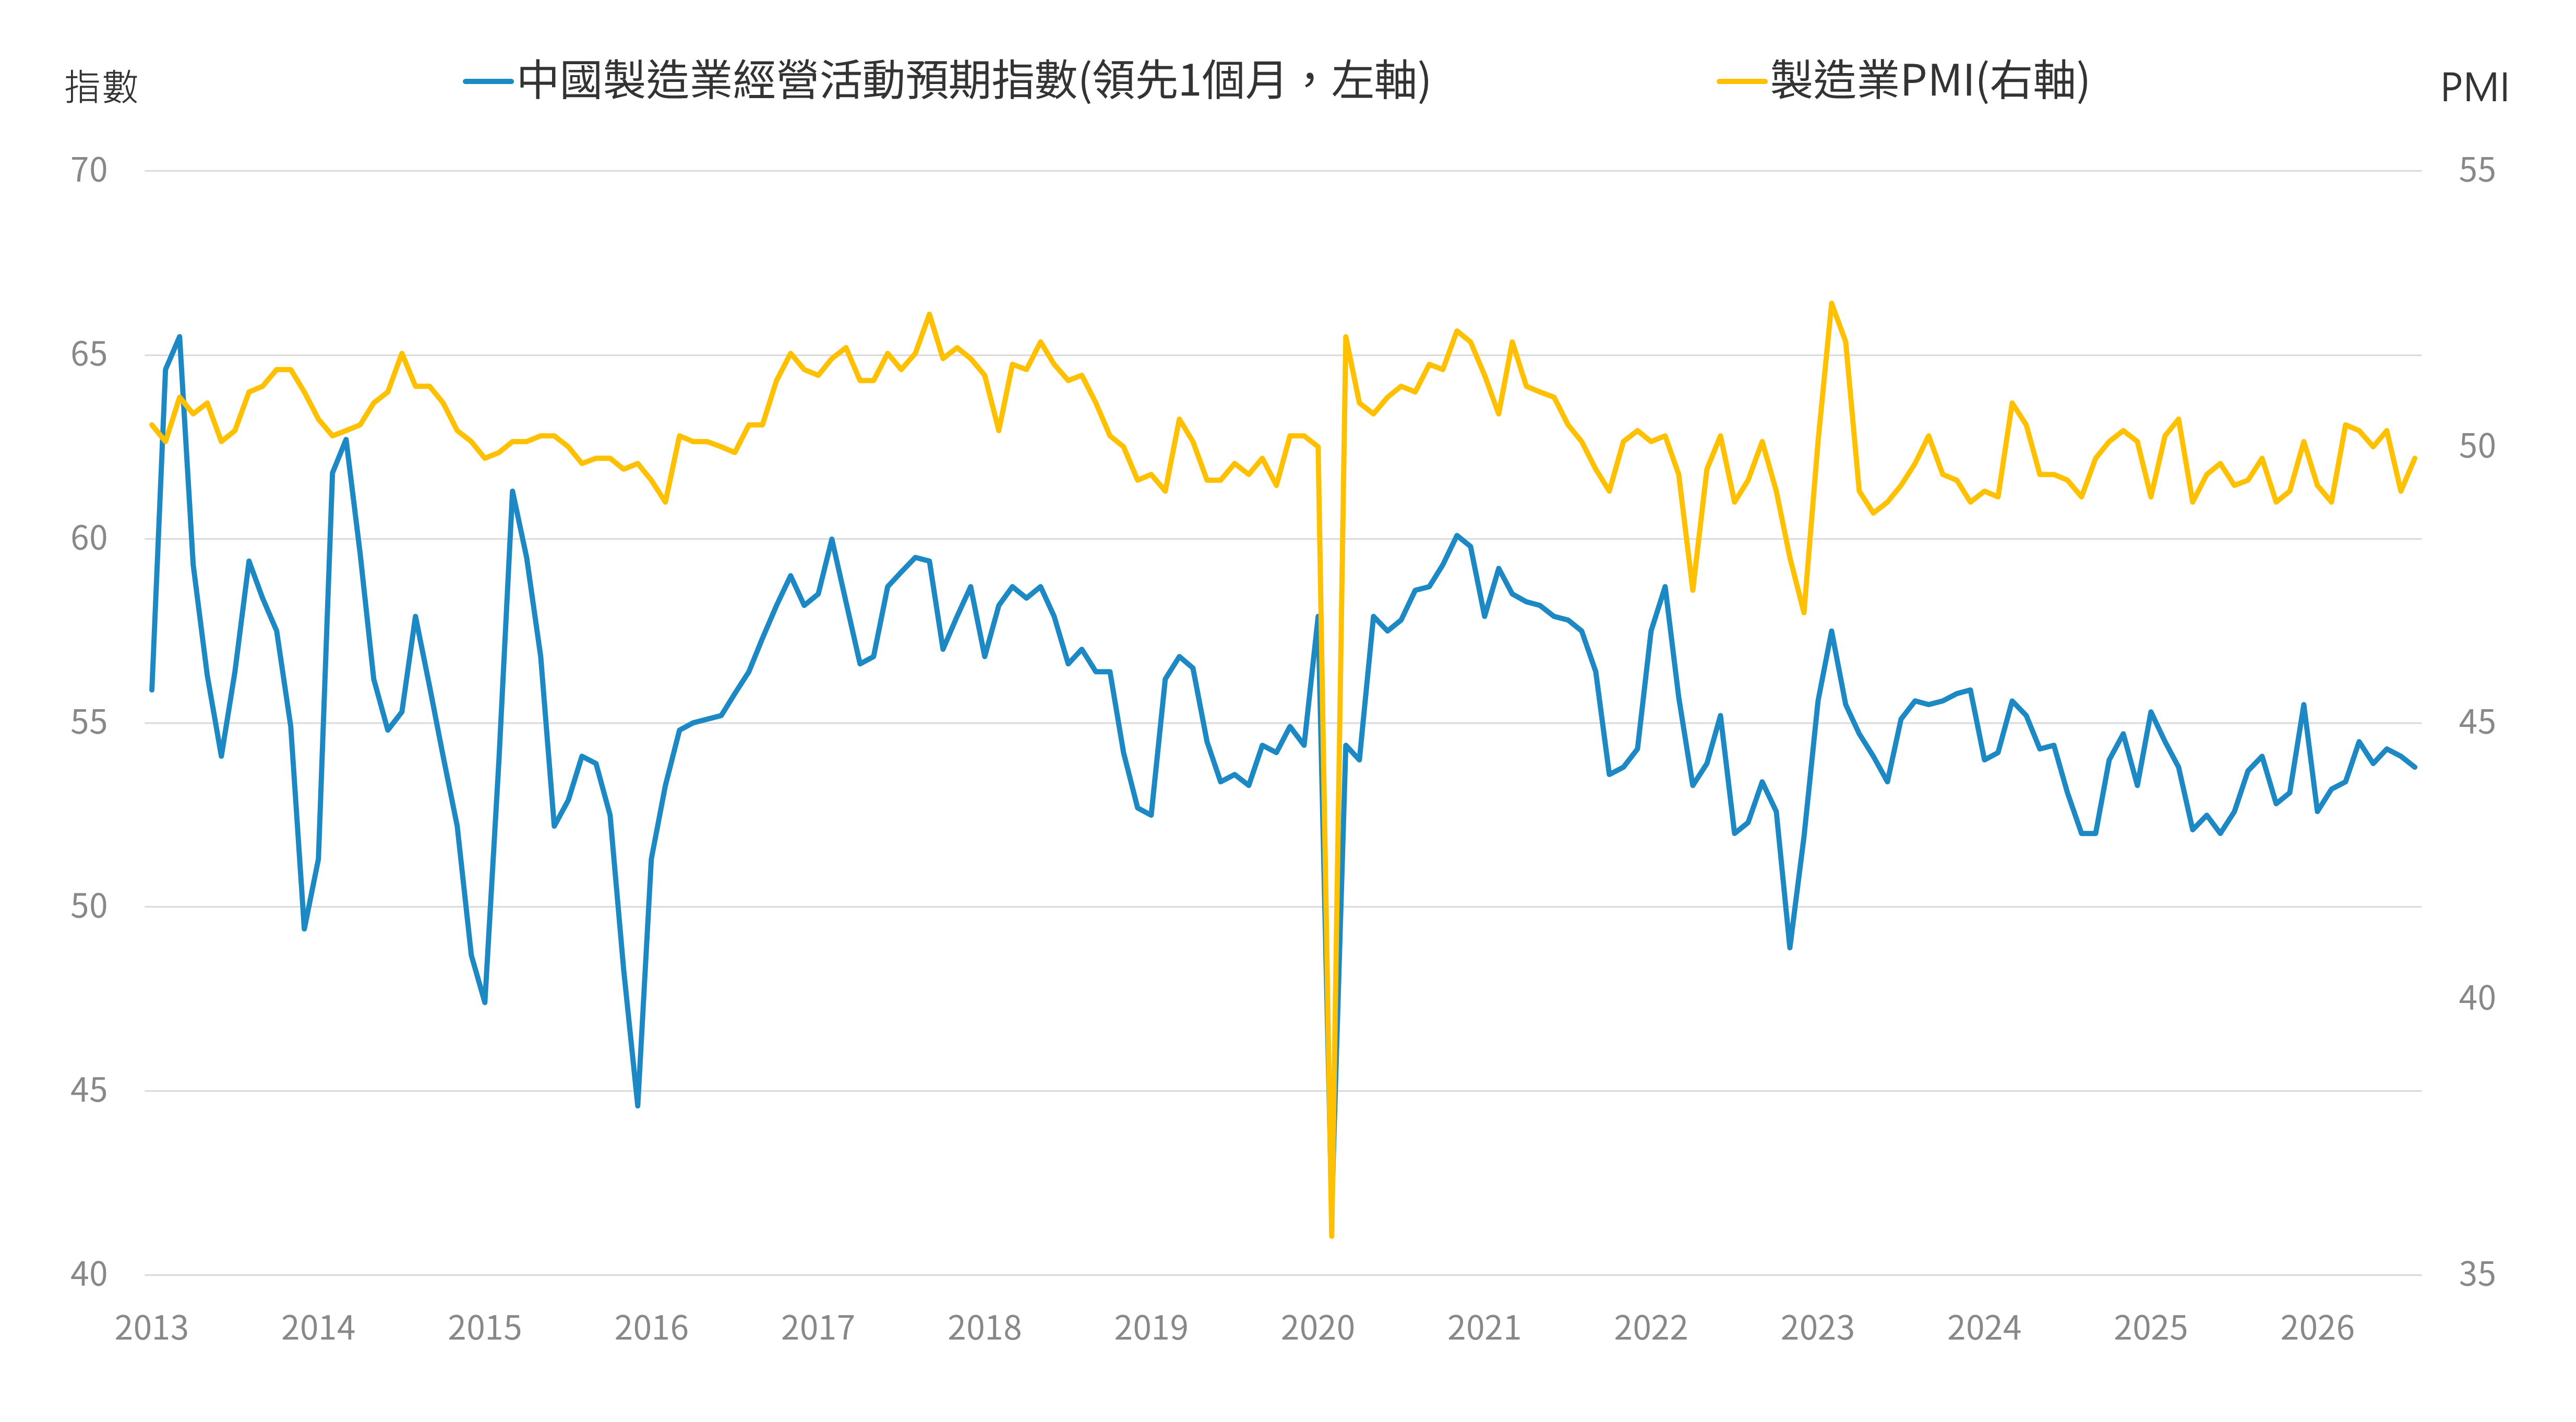
資料來源:Bloomberg, 2026/08/31為止最新資料